Już 1 listopada obchodzić będziemy święto Wszystkich Świętych. Dla wielu osób ten dzień jest nie tylko szansą na udanie się na groby bliskich, lecz również na uzyskanie dodatkowego zarobku. Nie wszyscy jednak wiedzą, że sprzedaż ta nie zawsze jest zwolniona z podatku i może być uznana za działalność.
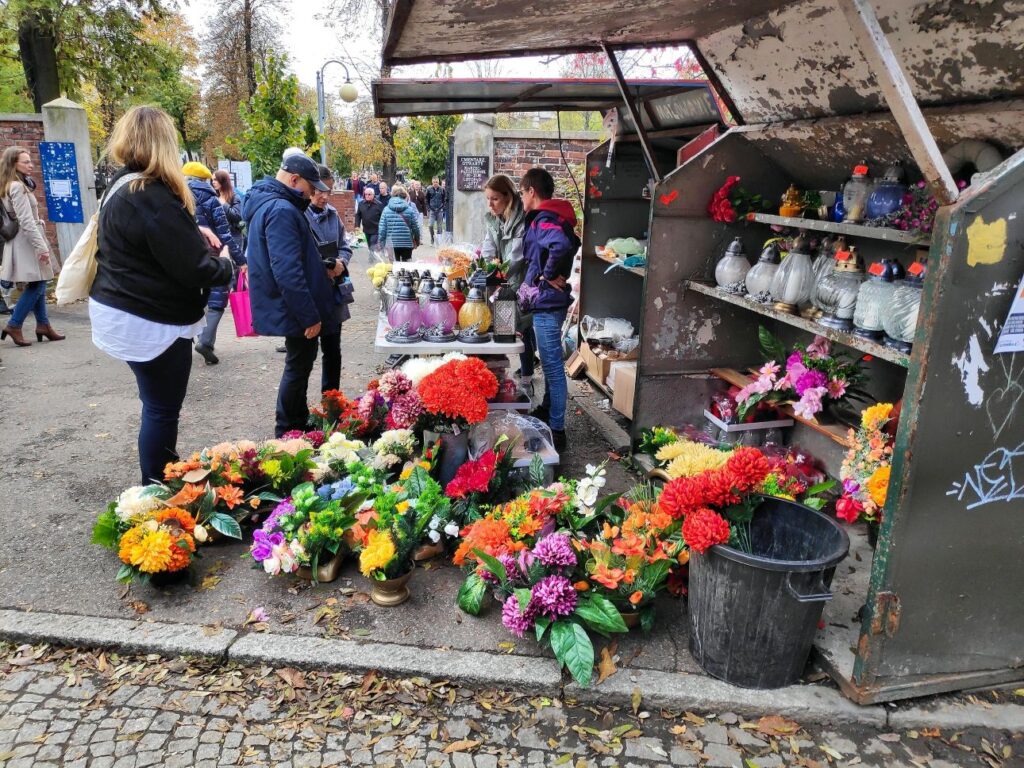
Święto zmarłych i Dzień Zaduszny są doskonałym pretekstem na uzyskanie dodatkowego zarobku. Wiele osób twierdzi, że okazjonalna sprzedaż zniczy i kwiatów przy cmentarzu, odbywająca się raz w roku nie podlega opodatkowaniu, a tym samym nie musi być zarejestrowana jako działalność gospodarcza. Nie ma nic bardziej mylnego. Sprzedaż zniczy, wieńców i kwiatów przed cmentarzami może zostać uznana za działalność gospodarczą. Handel taki posiada bowiem bardzo często znamiona zorganizowania i ciągłości oraz ukierunkowania na osiągnięcie zysku.
Wszystkich Świętych. Co z działalnością gospodarczą?
Ustawa o swobodzie działalności gospodarczej bardzo jasno określa jakie działania mogą być uznane za działalność gospodarczą. Zgodnie z art. 2 ww. ustawy działalność gospodarcza rozumiana jest jako ,,zarobkowa działalność wytwórcza, budowlana, handlowa, usługowa (…) wykonywana w sposób zorganizowany i ciągły’’. Bez wątpliwości zatem handlarz sprzedający zakupione uprzednio w hurtowni znicze czy kwiaty jest osobą, która winna dokonywać sprzedaży w ramach działalności gospodarczej, jeśli dokonuje tego w ciągu całego roku w sposób stały. Jest to bowiem sprzedaż zarówno ciągła, jak i zorganizowana.
Niejednokrotnie wątpliwości budzi jednak handel odbywający się wyłącznie w święto Wszystkich Świętych i Dzień Zaduszny. Z jednej strony trudno jest bowiem czynność tą uznać za działalność ciągłą, z drugiej jednak starania handlarza związane z wcześniejszym zakupem towaru w hurtowni, jego przewozem oraz przygotowaniem odpowiedniego miejsca do sprzedaży nie można uznać za niezorganizowaną. Dlatego też w przypadku kontroli fiskus może uznać, że sprzedaż ta jest działalnością gospodarczą, ponieważ bez wątpliwości służy osiąganiu zysku. Argumentowanie zatem, że sprzedaż zniczy i kwiatów nie jest procesem ciągłym może okazać się ryzykowne.
Czy należy zapłacić podatek?
Okazuje się, że bez względu na to, czy sprzedaż towarów przed cmentarzem uznawana jest za działalność gospodarczą, czy też nie, zawsze podlega opodatkowaniu. W przypadku osób fizycznych nieprowadzących działalności gospodarczej obowiązek podatkowy pojawia się po przekroczeniu kwoty wolnej od podatku, a więc 30.000 zł. Kwotę tę liczy się od całości przychodów, ze wszystkich źródeł podatnika.
W przypadku osób prowadzących działalność gospodarczą wybór formy opodatkowania uzależniony jest od decyzji podatnika i może odbywać się zarówno na zasadach ogólnych, według skali podatkowej, czy też poprzez formy zryczałtowane.