Od 1 listopada 2026 r. część pracowników ma prawo do bezpłatnego gorącego posiłku w pracy. I wcale nie trzeba czekać na mróz czy pierwszy śnieg. Wystarczy, że praca odbywa się na zewnątrz i wymaga odpowiednio dużego wysiłku fizycznego. Pracodawca nie może jednak wręczyć pracownikowi pieniędzy zamiast obiadu. Może za to, pod określonymi warunkami, przekazać bon lub talon na posiłek. Kto ma prawo do darmowego jedzenia, ile kalorii powinien mieć obiad i czy trzeba od niego zapłacić podatek? Wyjaśniamy.
1 listopada rozpoczął się okres zimowy, który w przepisach dotyczących posiłków profilaktycznych potrwa do 31 marca 2027 r. Przez te pięć miesięcy pracodawcy mają dodatkowe obowiązki wobec osób wykonujących ciężką pracę fizyczną na otwartej przestrzeni.
Nie chodzi jednak o to, że każdy pracownik budowy, drogowca czy osoba pracująca na zewnątrz automatycznie dostanie darmowy obiad. Przepisy określają konkretne warunki, od których zależy prawo do takiego świadczenia.
Podstawą jest art. 232 Kodeksu pracy oraz rozporządzenie Rady Ministrów z 28 maja 1996 r. w sprawie profilaktycznych posiłków i napojów. ISAP+1
Darmowy obiad w pracy od 1 listopada. Komu przysługuje?
Posiłek regeneracyjny, a właściwie profilaktyczny, to świadczenie, które pracodawca musi zapewnić na własny koszt osobom wykonującym szczególnie ciężką pracę. Ma ono uzupełniać energię zużywaną podczas wysiłku fizycznego.
W okresie od 1 listopada do 31 marca prawo do takiego posiłku mają pracownicy wykonujący pracę na otwartej przestrzeni, jeżeli wydatek energetyczny organizmu podczas jednej zmiany roboczej przekracza:
- 1500 kcal w przypadku mężczyzn,
- 1000 kcal w przypadku kobiet.
To ważne rozróżnienie. Nie chodzi o kalorie zawarte w jedzeniu, lecz o energię, którą organizm zużywa podczas wykonywania pracy.
W praktyce darmowy posiłek może przysługiwać pracownikom budowlanym, drogowym, osobom zajmującym się robotami ziemnymi czy wykonującym ciężkie prace fizyczne na terenach otwartych. Nie oznacza to jednak, że samo zatrudnienie na takim stanowisku daje prawo do obiadu.
Liczy się rzeczywisty wysiłek fizyczny. Pracownik, który przez większą część zmiany obsługuje maszynę, może nie spełniać warunków, podczas gdy osoba wykonująca ręczne prace ziemne już tak.
Pracodawca powinien ustalić, na których stanowiskach występują warunki uzasadniające wydawanie posiłków. Robi to w porozumieniu z zakładową organizacją związkową, a jeżeli w firmie nie działają związki zawodowe – po uzyskaniu opinii przedstawicieli pracowników.
Źródło: Shutterstock
Czy posiłek regeneracyjny przysługuje tylko podczas mrozu?
Przepisy nie wymagają, aby temperatura spadła poniżej zera. Nie trzeba też czekać na śnieg, przymrozki czy szczególnie trudne warunki pogodowe.
Jeżeli pracownik wykonuje ciężką pracę fizyczną na otwartej przestrzeni od 1 listopada do 31 marca i przekracza określony wydatek energetyczny, pracodawca musi zapewnić mu posiłek, nawet gdy na zewnątrz jest kilkanaście stopni ciepła.
Inaczej wygląda sytuacja z gorącymi napojami. Tutaj temperatura ma już znaczenie.
Nie tylko zimą. Kiedy pracodawca musi zapewnić posiłek przez cały rok?
Obowiązek wydawania posiłków profilaktycznych nie ogranicza się do pięciu zimowych miesięcy.
Przez cały rok mogą one przysługiwać pracownikom wykonującym prace, przy których wydatek energetyczny podczas zmiany przekracza 2000 kcal u mężczyzn i 1100 kcal u kobiet.
Posiłki przysługują również w innych sytuacjach określonych przepisami, m.in. podczas pracy pod ziemią, usuwania skutków klęsk żywiołowych i innych zdarzeń losowych oraz przy odpowiednio dużym wysiłku fizycznym w pomieszczeniach o szczególnych warunkach termicznych.
Oznacza to, że pracownik może mieć prawo do darmowego obiadu niezależnie od pory roku. Zimowy okres od 1 listopada do 31 marca rozszerza jedynie krąg uprawnionych. Państwowa Inspekcja Pracy+1
Obiad od pracodawcy musi mieć około 1000 kcal. Co powinno znaleźć się na talerzu?
Przepisy określają nie tylko to, kto ma dostać posiłek, ale również jego wartość energetyczną i skład.
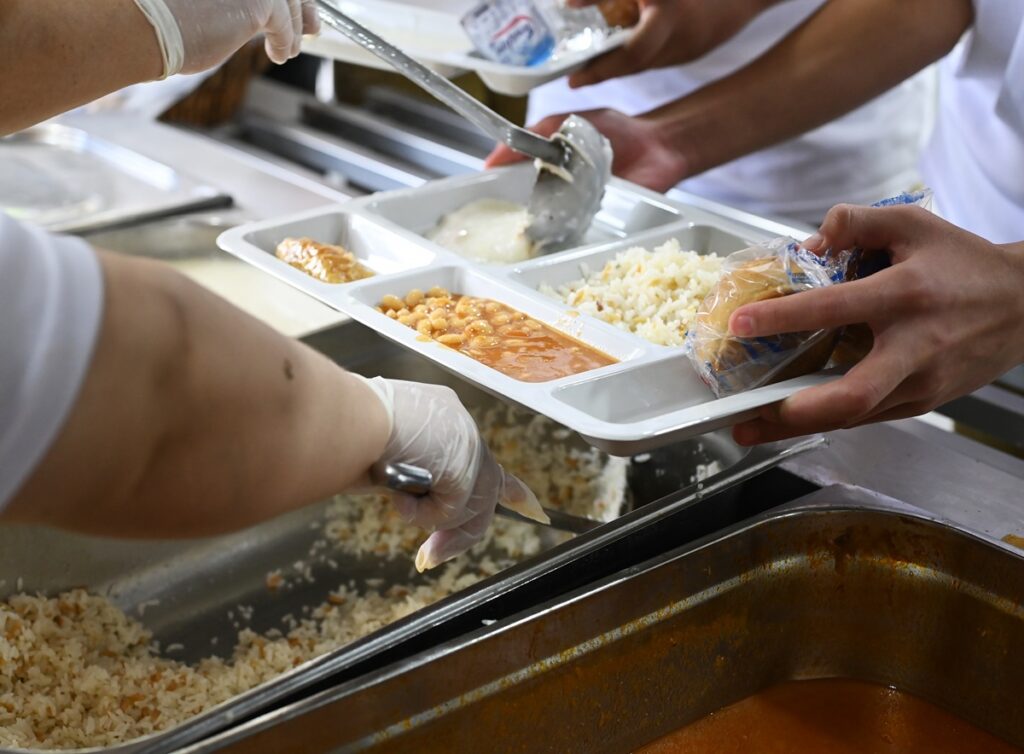
Posiłek profilaktyczny powinien być jednym gorącym daniem o wartości około 1000 kcal. Nie wystarczy więc dowolna przekąska czy niewielka porcja zupy.
Zgodnie z rozporządzeniem powinien zawierać:
| Skład posiłku | Zalecany udział energetyczny |
|---|---|
| Węglowodany | 50–55% |
| Tłuszcze | 30–35% |
| Białka | 15% |
Pracownik powinien otrzymać posiłek w czasie regulaminowej przerwy, co do zasady po 3–4 godzinach pracy.
Nie oznacza to również, że obiad należy się codziennie, niezależnie od wykonywanych obowiązków. Posiłki profilaktyczne przysługują wyłącznie w dniach, w których pracownik rzeczywiście wykonuje pracę uzasadniającą ich wydawanie.
Pieniądze zamiast obiadu? Pracodawca nie może tak zrobić
Pracownik, któremu przysługuje posiłek profilaktyczny, nie może domagać się wypłaty jego równowartości w gotówce. Pracodawca również nie może samodzielnie zastąpić obowiązkowego obiadu dodatkiem do wynagrodzenia.
Wynika to wprost z § 8 rozporządzenia, zgodnie z którym za posiłki i napoje profilaktyczne nie przysługuje ekwiwalent pieniężny.
Nie oznacza to jednak, że pracodawca musi zawsze prowadzić stołówkę lub codziennie zamawiać catering.
Jeżeli ze względu na rodzaj pracy albo organizację zakładu nie ma możliwości wydawania gorących posiłków, można zastosować inne rozwiązania.
Pracodawca może przekazać pracownikowi produkty do samodzielnego przygotowania jedzenia albo bony, talony lub kupony uprawniające do otrzymania odpowiedniego posiłku bądź produktów spożywczych.
Bon na posiłek jest więc dopuszczalny, ale nie jest tym samym co wypłata pieniędzy na konto pracownika. Musi służyć realizacji obowiązku wynikającego z przepisów BHP. ISAP+1
Gorąca herbata też obowiązkowa. Przy jakiej temperaturze pracodawca musi zapewnić napoje?
Darmowy obiad to niejedyny obowiązek pracodawcy. Osoby pracujące na zewnątrz mają również prawo do napojów, których temperatura powinna być dostosowana do warunków pracy.
W przypadku pracy na otwartej przestrzeni obowiązek ich zapewnienia powstaje, gdy temperatura otoczenia spada poniżej 10°C lub przekracza 25°C.
Przy niskich temperaturach pracodawca powinien zapewnić odpowiednio gorące napoje, np. herbatę. Nie może przy tym ograniczyć ich do jednej szklanki na zmianę. Napoje muszą być dostępne przez cały czas pracy, w ilości zaspokajającej potrzeby pracowników.
Co istotne, prawo do napojów nie zależy w tym przypadku od wydatku energetycznego. Dlatego gorąca herbata może przysługiwać również osobie, która wykonuje lżejszą pracę na zewnątrz i nie ma prawa do posiłku profilaktycznego.
| Posiłek zimą | Napoje przy pracy na zewnątrz | |
|---|---|---|
| Kiedy? | 1 listopada – 31 marca | Poniżej 10°C lub powyżej 25°C |
| Dla kogo? | Przy określonym dużym wysiłku fizycznym | Pracownicy wykonujący pracę w takich temperaturach |
| Ile? | Jeden posiłek, ok. 1000 kcal | Ilość zaspokajająca potrzeby |
| Czy zależy od temperatury? | Nie, przy zimowej pracy na zewnątrz | Tak |
| Czy można wypłacić pieniądze? | Nie | Nie |
To tylko dwa z przypadków wskazanych w rozporządzeniu. Prawo do napojów może wynikać także z dużego wysiłku fizycznego, wysokiej temperatury w pomieszczeniach lub szczególnych warunków mikroklimatu. Państwowa Inspekcja Pracy+1
Posiłek regeneracyjny a PIT. Czy pracownik zapłaci podatek?
Dobra wiadomość dla pracowników jest taka, że obowiązkowe posiłki i napoje profilaktyczne nie powodują dodatkowego obciążenia podatkowego.
Zgodnie z art. 21 ust. 1 pkt 11 ustawy o PIT świadczenia rzeczowe przysługujące na podstawie przepisów o bezpieczeństwie i higienie pracy korzystają ze zwolnienia z podatku dochodowego, jeżeli spełniają ustawowe warunki.
Oznacza to, że pracownik otrzymujący gorący obiad nie musi doliczać jego wartości do dochodu podlegającego opodatkowaniu.
Podobne zwolnienie może dotyczyć bonów, talonów i kuponów na posiłki. W tym przypadku podstawą jest art. 21 ust. 1 pkt 11b ustawy o PIT. Warunkiem jest jednak m.in. to, aby pracodawca miał obowiązek zapewnienia świadczenia na podstawie przepisów BHP, ale nie mógł go wydać w zwykłej formie. Eureka
Przykład
Pracownik wykonuje ciężkie prace fizyczne na budowie. Od listopada do marca otrzymuje codziennie posiłek profilaktyczny o wartości 25 zł.
Jeżeli w tym okresie przepracuje 100 dni uprawniających do posiłku, łączna wartość otrzymanego jedzenia wyniesie 2500 zł.
Pracownik nie zapłaci od tej kwoty PIT, ponieważ świadczenie wynika z przepisów BHP.
Dla pracodawcy wydatki na obowiązkowe posiłki profilaktyczne mogą stanowić koszty uzyskania przychodów, o ile spełnione są ogólne warunki podatkowe.
Pracodawca nie daje obiadu? Grozi mu nawet 30 tys. zł grzywny
Zapewnienie posiłków profilaktycznych nie zależy od dobrej woli pracodawcy. Jeżeli pracownik spełnia warunki określone w przepisach, firma ma obowiązek zapewnić mu odpowiedni posiłek.
Nieprzestrzeganie tego obowiązku może stanowić naruszenie przepisów BHP.
Zgodnie z art. 283 § 1 Kodeksu pracy osoba odpowiedzialna za stan bezpieczeństwa i higieny pracy, która nie przestrzega przepisów lub zasad BHP, podlega grzywnie od 1000 zł do 30 000 zł.
Nie oznacza to, że każdy brak obiadu automatycznie kończy się taką karą. Państwowa Inspekcja Pracy może jednak przeprowadzić kontrolę i podjąć odpowiednie działania. Państwowa Inspekcja Pracy+1
Pracownik, który uważa, że powinien otrzymywać posiłki, może najpierw zwrócić się do pracodawcy o wyjaśnienie, czy jego stanowisko zostało objęte obowiązkiem ich wydawania. Jeżeli problem nie zostanie rozwiązany, może złożyć skargę do Państwowej Inspekcji Pracy.
Posiłki regeneracyjne 2026/2027. Co trzeba wiedzieć?
Od 1 listopada 2026 r. do 31 marca 2027 r. obowiązują zimowe zasady wydawania posiłków profilaktycznych pracownikom wykonującym ciężką pracę fizyczną na otwartej przestrzeni.
Najważniejsze jest to, że nie każdy pracujący na dworze dostanie darmowy obiad, ale też nie trzeba czekać na mróz, aby powstał taki obowiązek.
Decydują warunki pracy i rzeczywisty wydatek energetyczny. Jeżeli przekracza on ustawowe limity, pracodawca musi zapewnić posiłek na własny koszt. Nie może zastąpić go gotówką, choć w określonych sytuacjach dopuszczalne są bony, talony lub produkty spożywcze.
Warto też pamiętać, że posiłek profilaktyczny nie jest premią ani dodatkiem do wynagrodzenia. To świadczenie wynikające z przepisów BHP, które ma chronić zdrowie pracowników wykonujących szczególnie uciążliwą pracę.
Podstawa prawna: art. 232 i art. 283 § 1 Kodeksu pracy; § 1–8 rozporządzenia Rady Ministrów z 28 maja 1996 r. w sprawie profilaktycznych posiłków i napojów (Dz.U. z 1996 r. Nr 60, poz. 279 ze zm.); art. 21 ust. 1 pkt 11 i 11b ustawy o podatku dochodowym od osób fizycznych.