Kredytobiorcy posiadający kredyty walutowe, w tym m.in. kredyty we frankach szwajcarskich, coraz częściej decydują się na zawarcie sądowej ugody w celu restrukturyzacji swoich kredytów. Wszystko wskazuje na to, że osoby te już niebawem mogą zyskać dodatkowy czas na zawarcie ugody z bankiem bez obawy o konieczność zapłaty podatku od umorzonej części zadłużenia. Ministerstwo Finansów i Gospodarki przygotowało nowy projekt rozporządzenia w tej sprawie.
» Frankowicz dostał pieniądze z ugody. Fiskus: podatku PIT nie ma, ale z innego powodu
W 2025 roku wielu kredytobiorców walutowych zanotowało nagły wzrost rat swoich kredytów, szczególnie tych zawartych w walucie szwajcarskiej. Jednym z działań oferowanych przez banki, jakie mają poprawić sytuację kredytobiorców, jest częściowe umorzenie wierzytelności z tytułu kredytu mieszkaniowego, w tym jego części kapitałowej. Często jednak wiąże się to z powstaniem przychodu w związku z zastosowaniem ujemnego oprocentowania kredytu walutowego. Aktualnie obowiązujące przepisy zwalniają kredytobiorców znajdujących się w tej sytuacji z konieczności zapłaty podatku PIT od kwot objętych umorzeniem. Niestety będą one obowiązywać wyłącznie do końca 2026 roku. Co będzie dalej?
Umorzone kredyty frankowe a podatek PIT. MF wyjaśnia …
Jak tłumaczy resort finansów ,, Upływ terminu obowiązywania aktualnie obowiązującego rozporządzenia z dnia 11 marca 2022 r., pozostającego w mocy do dnia 31 grudnia 2026 r., rodziłby na gruncie ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, zwanej dalej „ustawą PIT”, konieczność uwzględnienia przychodu w wyniku podatkowym w związku z umorzeniem przez bank wierzytelności z tytułu kredytu lub pożyczki spełniających warunki uznania ich za kredyt mieszkaniowy. Przychodem dla kredytobiorców byłaby wówczas kwota umorzonego zobowiązania kredytowego wraz z wymagalnymi odsetkami, stanowiąca przychód z innych źródeł, o którym mowa w art. 20 ust. 1 ustawy PIT, powstający w dniu jego umorzenia. W konsekwencji na banku ciążyłby obowiązek sporządzenia informacji PIT-11 (informacja o wysokości przychodów uzyskanych w roku podatkowym) i przesłania jej podatnikowi oraz właściwemu dla podatnika urzędowi skarbowemu”.
Kredyty walutowe bez PIT na dłużej?
Powyżej opisanej sytuacji ma zapobiec najnowszy projekt rozporządzenia Ministra Finansów i Gospodarki zmieniającego rozporządzenie w sprawie zaniechania poboru podatku dochodowego od niektórych dochodów (przychodów) związanych z kredytem hipotecznym udzielonym na cele mieszkaniowe.
Zakłada one przedłużenie obowiązywania rozporządzenia z dnia 11 marca 2022 r. i zastosowanie go do dochodów (przychodów) uzyskanych od dnia 1 stycznia 2027 r. do dnia 31 grudnia 2028 r.
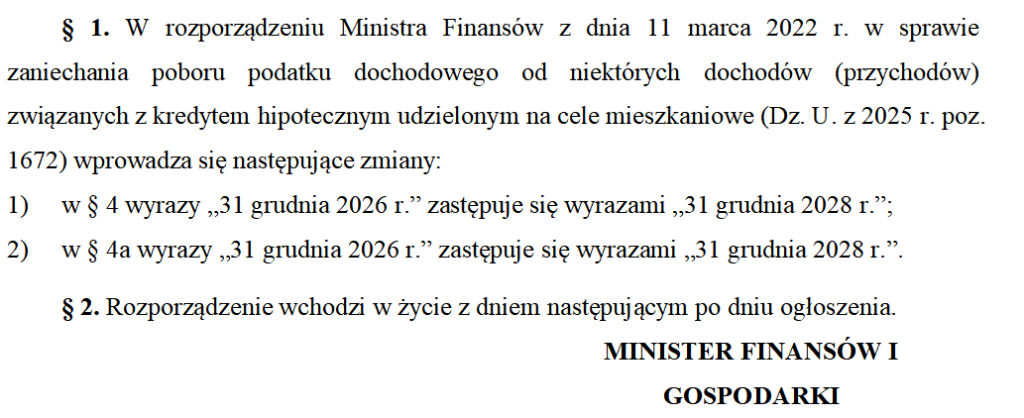
Jak tłumaczy MF ,, Proponujemy podtrzymanie funkcjonującego na podstawie rozporządzenia z dnia 11 marca 2022 r. zaniechania poboru podatku dochodowego od osób prawnych, od dochodów stanowiących równowartość umorzonych wierzytelności z tytułu kredytów, od tej części kapitału, od której następuje zaniechanie poboru podatku dochodowego od osób fizycznych na podstawie niniejszego rozporządzenia”.